成都典当行全指南:房产汽车民品怎么当、利率多少、急用钱如何选
在成都,遇到资金周转不开的时候,除了找银行、找小贷,还有一种更"老派"却依然管用的方式——走进典当行。很多人对典当行的印象还停留在影视剧里的高柜台、算盘和当票,实际上今天的成都典当行早已是持牌经营的正规金融补充机构,业务覆盖房产典当、汽车典当、民品典当、黄金典当、名表典当等多个方向,办理速度往往比银行贷款快得多。本文结合本地实际情况,把成都典当行的运作逻辑、常见业务、利率构成和选择要点讲清楚,帮你在急用钱时少走弯路。
成都典当行是什么机构,和银行、小贷有什么不同
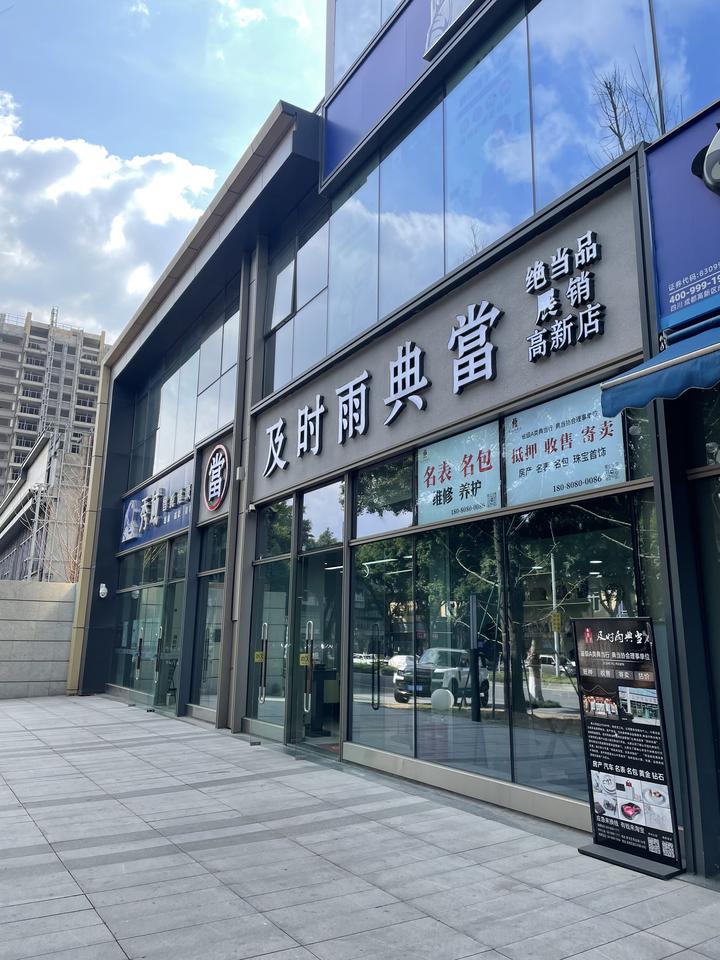
典当行是经地方金融监管部门批准设立、持有《典当经营许可证》的特殊金融业态,本质上是"以物换钱"的短期融资服务。它和银行、小贷公司的差别主要体现在三个方面:
- 看物不看人:银行审批贷款主要看征信、流水、收入证明;典当行更看重质押物或抵押物本身的价值,对征信的要求相对宽松,这也是不少征信有瑕疵、急需短期周转的人选择典当融资的原因。
- 放款速度快:民品、黄金、名表这类动产典当,鉴定估价完成、手续齐全的情况下,当天甚至几十分钟就能拿到钱;房产典当、汽车典当因为涉及登记手续,通常也需要几个工作日,但仍普遍快于银行抵押贷款。
- 期限灵活:典当期限一般以短期为主,可按月计息,资金回笼后随时可以赎当,不必像银行贷款那样承担较长的合同周期和提前还款约束。
需要说明的是,正规典当行受监管约束,收费项目、综合费率都有明确上限,不会出现"利滚利""暴力催收"这类情况。选择时认准营业执照和典当经营许可证,是判断一家成都典当行是否靠谱的第一道门槛。
成都典当行的主要业务类型
从本地市场看,成都典当行的业务大致可以分为不动产、动产和财产权利三大类,其中前两类是普通客户接触最多的。
房产典当:额度高,适合大额短期周转
房产典当是典当行单笔金额最高的业务,住宅、商铺、写字楼等有产权证的房产都可以作为抵押物。办理时需要提供房产证、身份证、婚姻状况证明等材料,典当行会委托评估机构对房产估值,再按一定折当率放款。房产典当的优势是额度大、资金用途相对灵活,适合企业经营周转、大额医疗支出等场景;需要注意的是它同样要办理抵押登记,流程比动产典当长一些,且到期不赎当会进入绝当处置程序,签约前务必算清楚自己的还款能力。
汽车典当:不押车也能办
汽车典当在成都的需求量很大,分"押车"和"不押车"两种模式。押车模式额度相对高、费率略低,车辆存放在典当行指定车库;不押车模式只需办理车辆抵押登记并安装定位设备,车照常开走,适合日常通勤离不开车的人群。评估主要看车龄、车况、品牌保值率和当前二手车行情,手续齐全的话当天可以完成评估和放款。
民品典当:黄金、名表、珠宝、数码产品
民品典当是典当行最"接地气"的业务,也是很多人第一次接触典当行的入口。常见品类包括:
- 黄金典当:按当日金价和成色折算,变现快,是应急小额资金最常用的方式;
- 名表典当:劳力士、欧米茄、卡地亚等流通性好的品牌折当率更高,保卡、盒子齐全有助于提升估价;
- 珠宝玉石、钻石:需要有证书或可复检,估价受品质和市场需求影响较大;
- 数码产品、奢侈品包:部分典当行也受理,额度和折当率相对有限。
民品典当的核心是"鉴定估价",不同典当行的鉴定师水平和报价差异明显,多问一两家做对比是常规操作。
成都典当行利率与费用怎么算
很多人关心"典当行利率",这里要区分两个概念:利息和综合费用。按照现行监管规定,典当行的收费由利息和综合费用两部分构成,综合费用包含服务费、保管费等,不同业务类型的费率上限不同,动产质押类通常低于不动产抵押类。实际办理时,正规机构会在当票和合同上逐项列明,不存在"只报一个总数"的模糊收费。
影响最终成本的因素主要有:
- 典当金额与折当率——折当率越高,同样物品能拿到的钱越多;
- 典当期限——按月计费,期限越长总费用越高;
- 业务类型——动产质押与不动产抵押的费率结构不同;
- 赎当方式——提前赎当是否退费、续当如何计费,都要提前问清。
建议在签约前让工作人员把"能拿多少钱、每月要付多少、到期总共还多少"三项写清楚,再和银行短期贷款、信用卡分期等渠道做横向比较,选择综合成本更可控的方案。
在成都选择典当行的几个实用建议
成都典当行数量不少,服务质量参差不齐,挑选时可以从以下几点入手:
- 先查资质:确认营业执照经营范围含"典当"字样,并持有典当经营许可证,可在国家企业信用信息公示系统核对;
- 看估价是否透明:正规机构会当面说明估价依据,黄金按克重成色、名表按型号行情、房产按评估报告,而不是随口报价;
- 问清全部费用:利息、综合费用、评估费、登记费等是否另收,续当和提前赎当的规则如何;
- 确认物品保管方式:动产质押物品应封存保管并出具凭证,房产、车辆要办妥抵押登记手续;
- 保留全部票据:当票、合同、付款凭证是赎当和维权的依据,务必妥善保存。
另外提醒一点:典当融资适合"短期、应急、有明确还款来源"的场景,不适合用来做长期杠杆或者高风险投资。把典当行当成资金周转的"缓冲垫"而不是"提款机",才是理性的用法。
关于典当融资,这些细节容易被忽略
第一,绝当不等于免责。典当期满未赎当也未续当,物品会按合同约定进入绝当处置流程,处置所得在扣除本息和费用后,多余部分原则上应返还当户,不足部分是否追偿要看合同条款,签约前要读明白。
第二,续当要及时。资金一时回笼不了,应在到期前办理续当手续,避免因逾期产生额外费用或影响物品处置。
第三,证件材料要备齐。房产典当涉及产权人及共有人同意,汽车典当需要行驶证、登记证书和保险资料,民品典当最好带上购买凭证或鉴定证书,材料齐全能显著缩短办理时间。
第四,货比三家不吃亏。同一块黄金、同一只名表,不同典当行的估价可能相差几个百分点,多跑一家往往就能多拿几百上千元。
结语
成都典当行作为地方金融体系的补充力量,在服务中小微企业周转、满足居民短期应急资金需求方面扮演着实际角色。无论是房产典当、汽车典当,还是黄金、名表等民品典当,关键在于选对持牌正规机构、看清费率结构、量力而行。急用钱的时候,多一分了解就少一分被动——把规则弄明白,典当融资才能真正成为解决问题的工具,而不是新的负担。